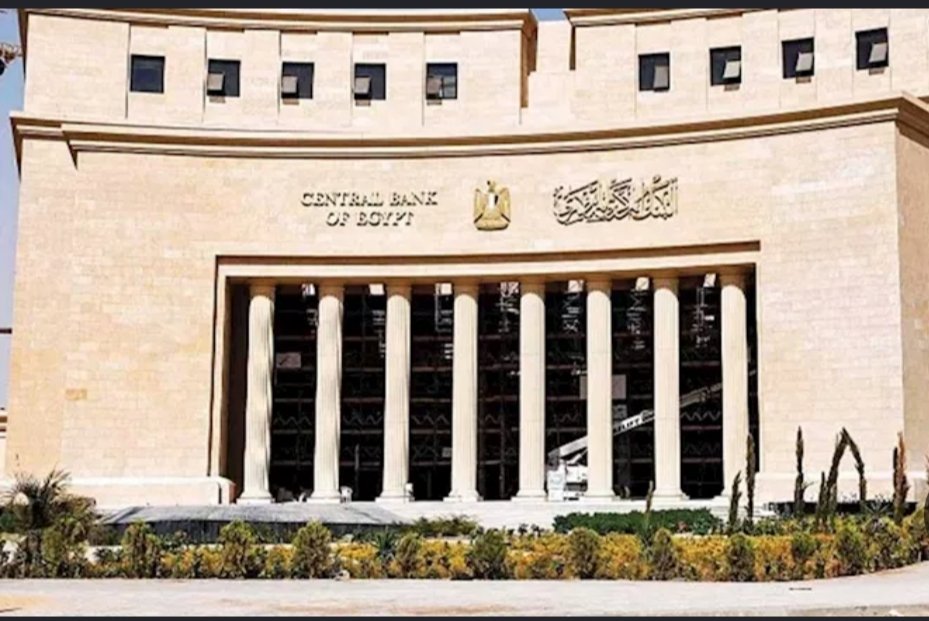
قرر البنك المركزي المصري رفع أسعار الفائدة بواقع 100 نقطة أساس، بما يعادل 1%، في خطوة تستهدف ترسيخ توقعات التضخم والحفاظ على المسار النزولي لمعدلات ارتفاع الأسعار، وذلك في ظل التحديات التي تشهدها البيئة الاقتصادية الخارجية وتصاعد حالة عدم اليقين.
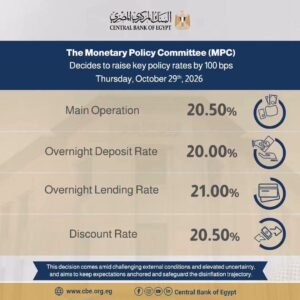
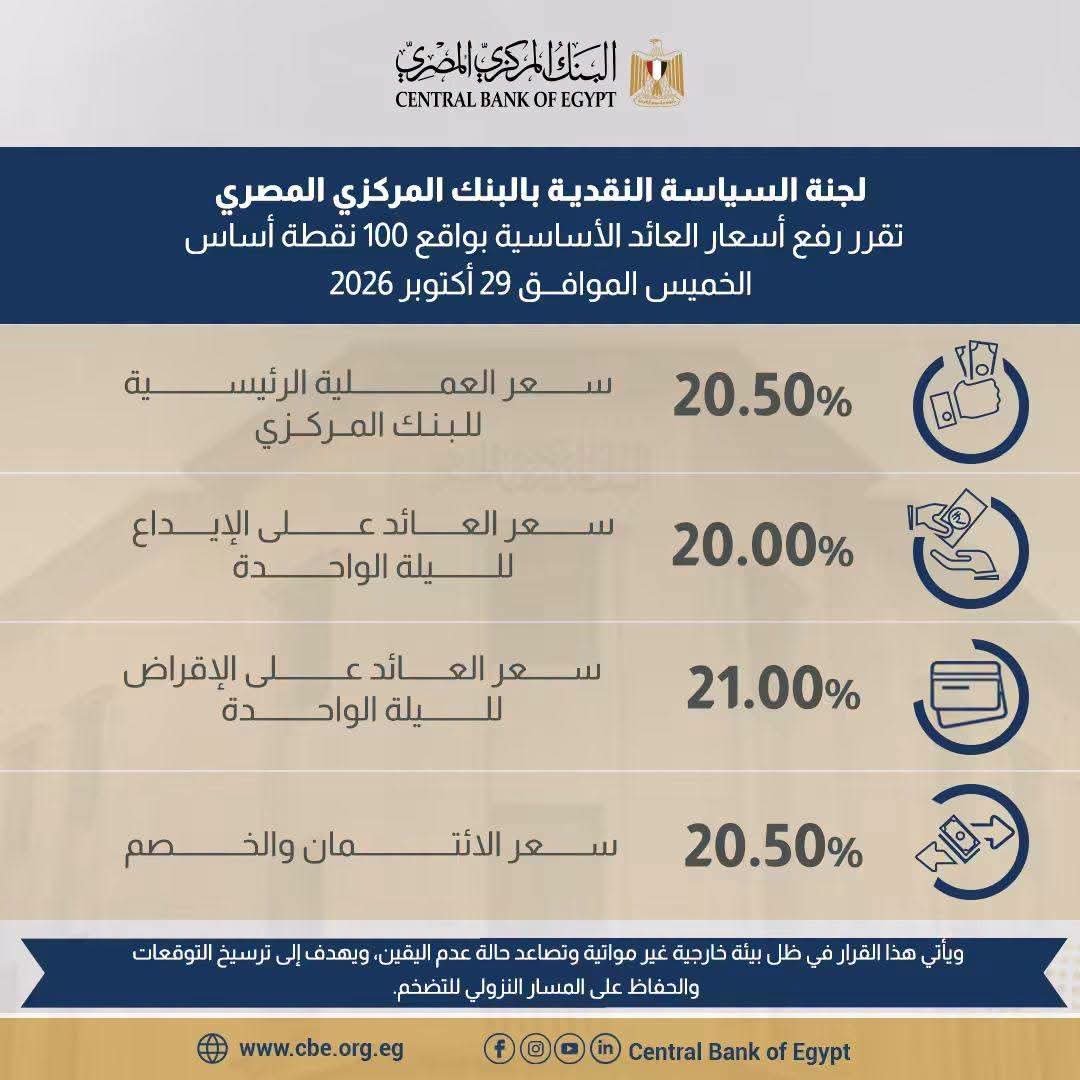
ويشمل قرار رفع أسعار الفائدة في مصر زيادة أسعار العائد الأساسية لدى البنك المركزي، لتصل إلى 20% للإيداع لليلة واحدة، و21% للإقراض لليلة واحدة، و20.5% لسعر العملية الرئيسية، كما تقرر رفع سعر الائتمان والخصم إلى 20.5%.
ويأتي القرار في إطار توجه السياسة النقدية للتعامل مع التطورات الاقتصادية والظروف الخارجية غير المواتية، مع التركيز على تثبيت توقعات التضخم والحفاظ على الاتجاه النزولي لمعدلاته خلال الفترة المقبلة.
تفاصيل قرار البنك المركزي المصري برفع أسعار الفائدة
تضمن قرار لجنة السياسة النقدية تعديل أسعار العائد الأساسية بواقع 100 نقطة أساس، وهو ما يعادل زيادة بنسبة 1%، لتصبح الأسعار الجديدة على النحو التالي:
– سعر عائد الإيداع لليلة واحدة: 20%.
– سعر عائد الإقراض لليلة واحدة: 21%.
– سعر العملية الرئيسية للبنك المركزي: 20.5%.
– سعر الائتمان والخصم: 20.5%.
وتعكس هذه المعدلات الجديدة توجه البنك المركزي في إدارة السياسة النقدية، من خلال استخدام أدوات أسعار العائد للتعامل مع الظروف الاقتصادية والتغيرات التي قد تؤثر في معدلات التضخم.
ويعد سعر الإيداع من المؤشرات المهمة التي توضح العائد الذي تحصل عليه البنوك مقابل إيداع أموالها لدى البنك المركزي لليلة واحدة، بينما يرتبط سعر الإقراض بتكلفة حصول البنوك على السيولة من البنك المركزي خلال الفترة نفسها.
أما سعر العملية الرئيسية، فيمثل إحدى الأدوات الأساسية التي يستخدمها البنك المركزي في إدارة السيولة داخل القطاع المصرفي، في حين يرتبط سعر الائتمان والخصم بالمعاملات التي يحدد البنك المركزي أسعارها وفقًا لأدوات السياسة النقدية المعتمدة.
لماذا قرر البنك المركزي رفع أسعار الفائدة؟
أوضح القرار أن التحرك يأتي في ظل بيئة خارجية غير مواتية وتصاعد حالة عدم اليقين، وهي ظروف تفرض متابعة مستمرة للتطورات الاقتصادية وانعكاساتها المحتملة على الأسعار والتوقعات التضخمية.
ويستهدف رفع أسعار الفائدة في مصر ترسيخ توقعات التضخم والحفاظ على المسار النزولي لمعدلاته، بما يعكس اهتمام السياسة النقدية بالحد من الضغوط السعرية وتعزيز استقرار التوقعات الاقتصادية.
وتتأثر قرارات أسعار الفائدة عادة بمجموعة من العوامل، من بينها تطورات التضخم، وحركة الطلب على السلع والخدمات، والتغيرات الاقتصادية العالمية، فضلًا عن الظروف التي تؤثر في الأسواق المحلية والخارجية.
وفي هذا السياق، يمثل قرار رفع أسعار العائد أحد التحركات التي يمكن أن تؤثر في تكلفة التمويل والادخار داخل الجهاز المصرفي، إذ ترتبط أسعار الفائدة التي يحددها البنك المركزي بالظروف العامة التي تعمل في إطارها البنوك.
ومع ذلك، لا يعني تعديل أسعار العائد الأساسية بالضرورة أن جميع أسعار المنتجات المصرفية ستتغير بصورة متطابقة أو فورية، إذ تختلف التفاصيل وفقًا لطبيعة كل منتج مصرفي وشروطه والقرارات التي تتخذها البنوك بشأنه.
تأثير رفع أسعار الفائدة على شهادات الادخار والودائع
من الملفات التي تحظى باهتمام المواطنين عقب أي تعديل في أسعار العائد، موقف شهادات الادخار والودائع البنكية، خاصة لدى الأفراد الذين يعتمدون على العائد الدوري باعتباره أحد مصادر دخلهم.
وبعد قرار رفع أسعار الفائدة في مصر، تتجه الأنظار إلى قرارات البنوك بشأن العوائد المقدمة على الشهادات الجديدة والودائع والحسابات المختلفة.
لكن من المهم التفرقة بين أسعار العائد الأساسية التي يحددها البنك المركزي، وبين العائد الذي يقرره كل بنك على منتجاته الادخارية. فرفع أسعار البنك المركزي لا يعني تلقائيًا زيادة جميع شهادات الادخار القائمة أو الجديدة بالنسبة نفسها.
وتحدد البنوك أسعار منتجاتها وفقًا لسياساتها المصرفية وطبيعة كل منتج ومدة الاستثمار ودورية صرف العائد، إلى جانب التطورات التي تشهدها السوق المصرفية.
لذلك، فإن المواطنين الراغبين في شراء شهادات جديدة أو تجديد مدخراتهم يحتاجون إلى متابعة الإعلانات الرسمية للبنوك للتعرف على أي تعديلات فعلية في أسعار العائد وشروط المنتجات المتاحة.
كما ينبغي الانتباه إلى أن العائد المعلن على الشهادات لا يمثل وحده معيار المقارنة، إذ تختلف المنتجات من حيث مدة الشهادة، وإمكانية الاسترداد، ودورية صرف العائد، والشروط المرتبطة بكل منها.
ماذا يعني القرار بالنسبة إلى القروض والتمويل؟
يمثل تأثير أسعار الفائدة على تكلفة الاقتراض جانبًا آخر من تداعيات قرارات السياسة النقدية، إذ يمكن أن تنعكس التغيرات في أسعار العائد الأساسية على ظروف التمويل التي تعمل البنوك في إطارها.
ومع زيادة أسعار العائد لدى البنك المركزي، تصبح متابعة تكلفة القروض والتمويل أمرًا مهمًا بالنسبة إلى الأفراد والشركات، خاصة عند التفكير في الحصول على تمويل جديد أو مراجعة الالتزامات القائمة.
ومع ذلك، لا يمكن الجزم بأن جميع القروض سترتفع تكلفتها تلقائيًا بنسبة 1% نتيجة القرار، لأن ذلك يتوقف على طبيعة القرض وشروطه وسعر العائد المتفق عليه، وما إذا كان ثابتًا أو متغيرًا، فضلًا عن سياسات البنك الممول.
وبالنسبة إلى الشركات، يمكن أن تؤثر مستويات الفائدة في تكلفة تمويل الأنشطة والاستثمارات، بينما يهتم الأفراد بمتابعة انعكاسات القرارات النقدية على القروض الشخصية والتمويلات المختلفة.
وتظل التفاصيل الفعلية لأي تغيير في تكلفة التمويل مرتبطة بالشروط التعاقدية والقرارات المصرفية ذات الصلة، وليس بمجرد إعلان تعديل أسعار العائد الأساسية.
العلاقة بين أسعار الفائدة والتضخم
يرتبط قرار السياسة النقدية ارتباطًا وثيقًا بهدف الحفاظ على استقرار الأسعار، إذ يستخدم البنك المركزي أسعار العائد ضمن الأدوات المتاحة للتأثير في ظروف السيولة والائتمان والطلب داخل الاقتصاد.
ويمكن لارتفاع أسعار الفائدة أن يزيد تكلفة الاقتراض، وهو ما قد يحد من بعض أشكال الإنفاق الممول بالائتمان، في الوقت الذي قد يجعل فيه الادخار في المنتجات ذات العائد المرتبط بأسعار السوق أكثر جاذبية، بحسب القرارات المصرفية الفعلية.
لكن تأثير هذه الآلية على التضخم لا يحدث بالضرورة بصورة فورية، كما أنه يتوقف على مجموعة من العوامل الاقتصادية المحلية والخارجية، بما فيها تطورات تكاليف الإنتاج وأسعار السلع وحركة العرض والطلب.
وفي هذا الإطار، يستهدف رفع أسعار الفائدة في مصر دعم ترسيخ توقعات التضخم والحفاظ على المسار النزولي لمعدلاته، وفقًا لما ورد في قرار لجنة السياسة النقدية.
وتظل متابعة تطورات الأسعار خلال الفترات المقبلة عاملًا مهمًا لفهم مدى انعكاس السياسة النقدية على الأوضاع الاقتصادية، إلى جانب متابعة القرارات اللاحقة المتعلقة بأسعار العائد.
ماذا ينتظر المواطنون بعد القرار؟
يتابع المواطنون تطورات أسعار الفائدة لما لها من صلة مباشرة باهتماماتهم المالية، سواء فيما يتعلق بالادخار أو الاقتراض أو التخطيط للالتزامات المستقبلية.
ويأتي في مقدمة الملفات المنتظرة موقف البنوك من أسعار العائد على الشهادات والودائع، إلى جانب أي تغييرات محتملة في شروط التمويل والقروض التي تقدمها للعملاء.
وفي الوقت نفسه، يظل مسار التضخم من أبرز المؤشرات التي تستحوذ على الاهتمام، نظرًا لارتباطه بالقدرة الشرائية للأسر وتكلفة المعيشة وأسعار السلع والخدمات.
ولا يعني القرار وحده تحديد اتجاه جميع المؤشرات الاقتصادية خلال الفترة المقبلة، إذ تتداخل في تشكيلها عوامل متعددة، من بينها التطورات العالمية والظروف المحلية ومستويات الأسعار والطلب.
لذلك، فإن متابعة البيانات الاقتصادية والقرارات المصرفية الرسمية تساعد على تكوين صورة أوضح عن انعكاسات السياسة النقدية على المواطنين والأسواق.
الخلاصة
يمثل قرار البنك المركزي المصري رفع أسعار العائد الأساسية بواقع 100 نقطة أساس، بما يعادل 1%، تعديلًا مهمًا في مستويات الفائدة، حيث وصل عائد الإيداع لليلة واحدة إلى 20%، والإقراض إلى 21%، وسعر العملية الرئيسية إلى 20.5%، كما ارتفع سعر الائتمان والخصم إلى 20.5%.
ويأتي القرار في ظل تحديات خارجية وتصاعد حالة عدم اليقين، مستهدفًا ترسيخ توقعات التضخم والحفاظ على المسار النزولي لمعدلاته.
ومع استمرار متابعة التطورات الاقتصادية، يبقى رفع أسعار الفائدة في مصر محور اهتمام المواطنين والمستثمرين، خاصة فيما يتعلق بموقف البنوك من شهادات الادخار والودائع وتكلفة التمويل، مع ضرورة التمييز بين أسعار البنك المركزي والعوائد التي تعلنها البنوك على منتجاتها المختلفة.
زورونا على صفحة الفيسبوك 👇
https://www.facebook.com/share/1D4HTksdYM/