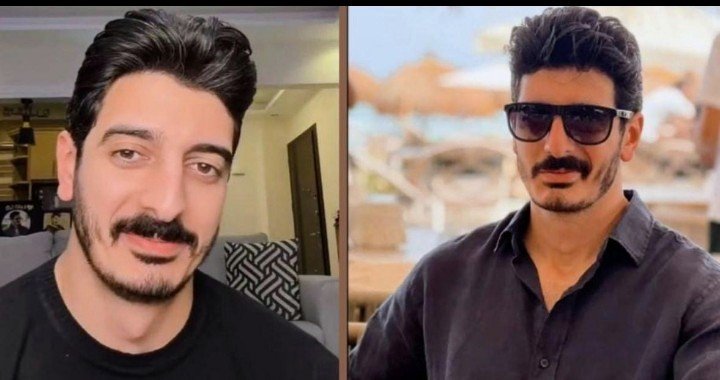
تصدر البلوجر شاكر محظور اهتمامات مواقع التواصل الاجتماعي مجددًا، بعد تداول تفاصيل تتعلق بتقديم 6 بلاغات ضده من عدد من المحامين، على خلفية اتهامات تتعلق بالتسول الإلكتروني وجمع الأموال من الجمهور، إلى جانب الاشتباه في وجود مخالفات ضريبية تستدعي الفحص والتحقيق.
وأثارت واقعة بلاغات ضد شاكر محظور حالة من الجدل، خاصة مع ما تضمنته المعلومات المتداولة بشأن طبيعة الاتهامات المقدمة ضده، والتي ترتبط بالمبالغ المالية التي يحصل عليها من خلال البث المباشر عبر تطبيق تيك توك، والهدايا الإلكترونية التي يقدمها المتابعون خلال ظهوره على المنصة.
وتشير التفاصيل المتداولة إلى أن عدد البلاغات المقدمة ضد البلوجر وصل إلى 6 بلاغات، تقدم بها عدد من المحامين، من بينهم المحامي هيثم بسام، الذي تقدم بخمسة بلاغات تتعلق بالوقائع محل الشكوى، مطالبين بفحصها واتخاذ الإجراءات القانونية اللازمة حال ثبوت المخالفات.
تفاصيل 6 بلاغات ضد شاكر محظور
بحسب المعلومات الواردة في تفاصيل الواقعة، تقدم عدد من المحامين بستة بلاغات ضد شاكر محظور، تضمنت اتهامات تتعلق بجمع الأموال من الجمهور عبر مواقع التواصل الاجتماعي، من خلال البث المباشر والتفاعل مع المتابعين، وهو ما دفع مقدمي البلاغات إلى المطالبة بفحص طبيعة هذه الأموال ومصادرها.
وتضمنت البلاغات اتهامات بشأن استخدام أساليب للحصول على الأموال من المتابعين بصورة إلكترونية، مع المطالبة بالتحقق من مدى قانونية تلك الممارسات، وما إذا كانت تخضع للضوابط المنظمة لجمع الأموال والتعاملات المالية عبر المنصات الرقمية.
كما تضمنت الشكاوى شبهة التهرب الضريبي، حيث طالب مقدمو البلاغات بفحص مصادر الأموال التي يحصل عليها البلوجر، والتحقق من حجم الإيرادات الناتجة عن نشاطه الإلكتروني، ومدى الالتزام بالالتزامات الضريبية المقررة قانونًا.
ومن المهم التأكيد أن ما ورد بشأن هذه الوقائع يمثل اتهامات وادعاءات تضمنتها البلاغات، ولا يعني ثبوت ارتكاب أي مخالفة، إذ يظل الفصل في صحتها من اختصاص جهات التحقيق والجهات القضائية المختصة.
المحامي هيثم بسام يتقدم بخمسة بلاغات
ومن بين التفاصيل اللافتة في الواقعة، أن المحامي هيثم بسام تقدم بخمسة بلاغات من إجمالي البلاغات الستة المقدمة ضد شاكر محظور، وفقًا لما ورد في تفاصيل الشكاوى المتداولة.
وتتعلق البلاغات بالاتهامات الخاصة بجمع الأموال من الجمهور عبر الإنترنت، إلى جانب المطالبة بالتحقق من طبيعة النشاط المالي الذي يمارسه البلوجر من خلال حساباته على مواقع التواصل الاجتماعي.
وتسعى الشكاوى إلى فتح باب الفحص بشأن الأموال التي يتم الحصول عليها خلال البثوث المباشرة، ومدى ارتباطها بإيرادات معلنة أو معاملات مالية تستوجب مراجعة الجهات المعنية.
كما تتضمن المطالبات ضرورة التحقق من الوقائع محل الاتهام، ومراجعة البيانات المالية المتاحة، والوقوف على حقيقة مصادر الأموال والتحويلات التي تتم عبر المنصات الإلكترونية.
وتأتي هذه التطورات في وقت أصبحت فيه أنشطة صناع المحتوى والمؤثرين على مواقع التواصل الاجتماعي محل اهتمام متزايد، خاصة مع انتشار طرق تحقيق الأرباح من البث المباشر والهدايا الرقمية والإعلانات والتعاونات التجارية.
هدايا تيك توك في قلب الاتهامات الموجهة إلى شاكر محظور
تعد الهدايا الإلكترونية التي يحصل عليها بعض صناع المحتوى خلال البث المباشر عبر تطبيق تيك توك من أبرز النقاط التي تضمنتها تفاصيل البلاغات المقدمة ضد شاكر محظور.
وتعتمد هذه الخاصية على إرسال المتابعين هدايا افتراضية لصانع المحتوى أثناء البث، ويمكن أن تتحول تلك الهدايا إلى عوائد مالية وفقًا لنظام المنصة وشروطها وآليات تحويل الأرباح.
وتشير المعلومات المتداولة إلى أن مقدمي البلاغات طالبوا بفحص قيمة الهدايا الإلكترونية التي حصل عليها البلوجر، والتحقق من حجم الأموال الناتجة عنها، إلى جانب مراجعة التحويلات المالية المرتبطة بهذا النشاط.
وتحدثت التفاصيل المنشورة عن تقديرات تتجاوز قيمة الهدايا خلالها 10 ملايين جنيه، وهي أرقام تستدعي، وفقًا لمطالب مقدمي البلاغات، التحقق من دقتها وطبيعة الأموال المرتبطة بها.
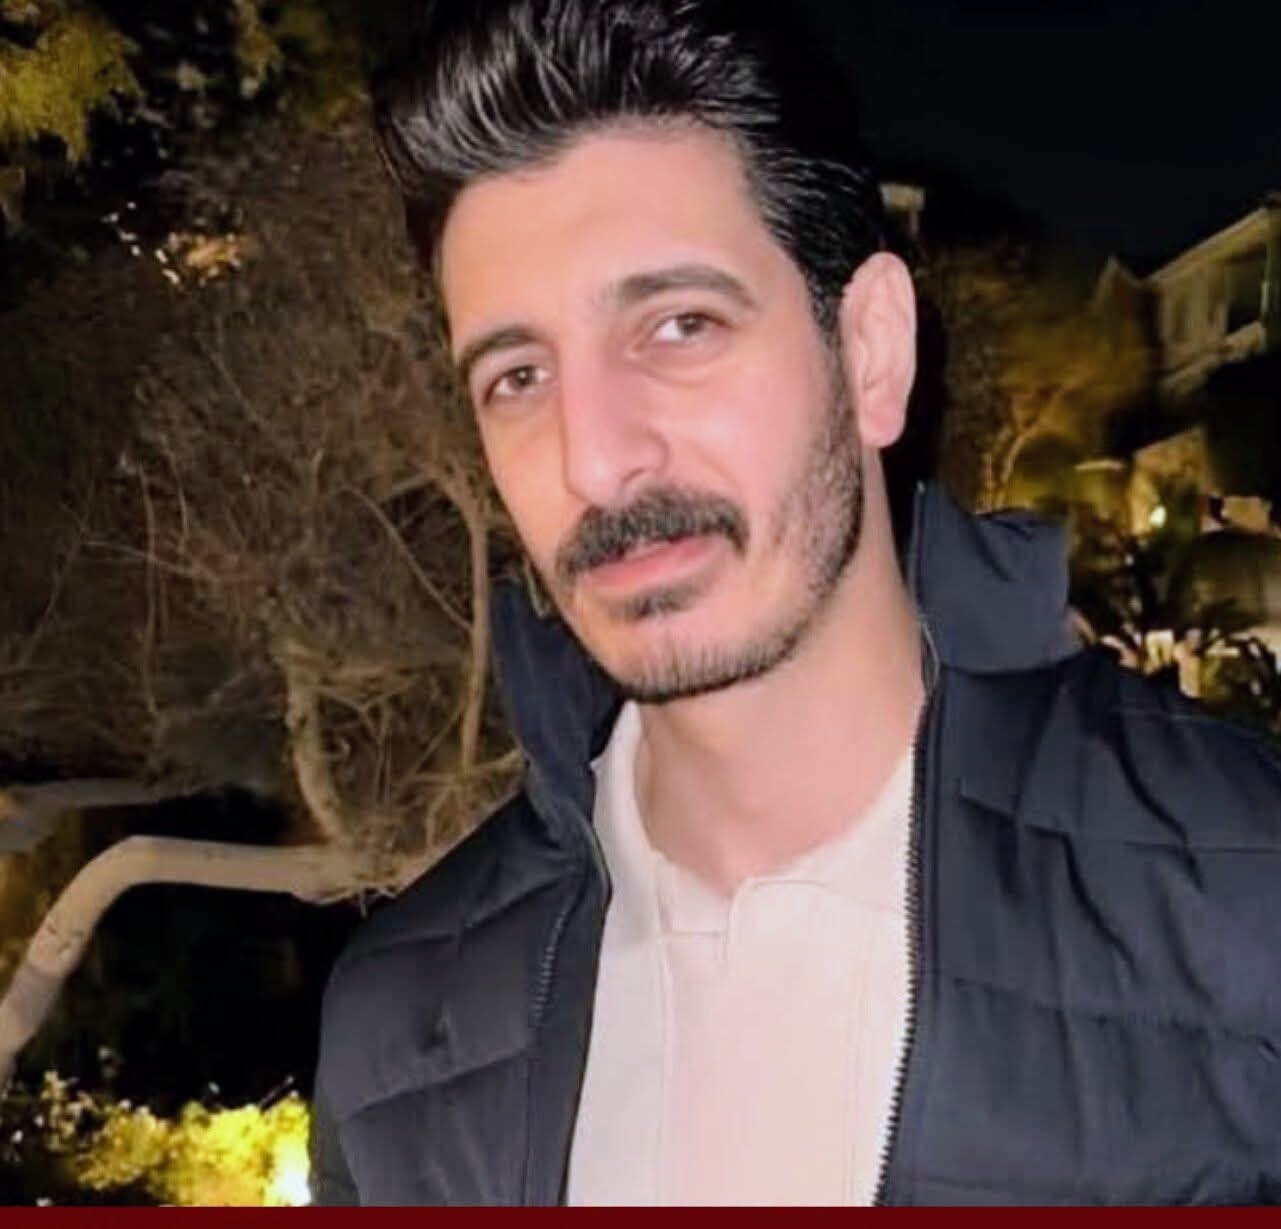
ويظل تحديد القيمة الفعلية لهذه الإيرادات أمرًا يتطلب مراجعة البيانات المالية وسجلات المعاملات، وعدم الاكتفاء بالأرقام المتداولة عبر مواقع التواصل الاجتماعي.
بلاغ يتحدث عن جائزة نصف مليون جنيه
ومن بين النقاط التي أثارت الاهتمام في تفاصيل الواقعة، ما ورد بشأن بلاغ آخر يتعلق بجائزة مالية قُدرت بنحو نصف مليون جنيه، قيل إن البلوجر أعلن عنها بنفسه.
وتضمنت المعلومات المتداولة مطالبة بفحص حقيقة هذه الجائزة، وطبيعة الأموال المرتبطة بها، ومدى وجود مستندات أو بيانات توضح كيفية الحصول عليها ومصدرها.
وتأتي هذه النقطة ضمن مجموعة من الوقائع التي طالب مقدمو البلاغات بالتحقق منها، خاصة في ظل تعدد طرق تحقيق الدخل عبر منصات التواصل الاجتماعي، سواء من خلال الهدايا الرقمية أو المسابقات أو الجوائز أو غيرها من أشكال التفاعل المدفوع.
ومن المنتظر أن يتوقف تحديد الموقف القانوني لأي واقعة من هذه الوقائع على ما تسفر عنه عمليات الفحص والتحقيق، ومدى توافر الأدلة والمستندات التي تؤيد الاتهامات أو تنفيها.
شبهة التهرب الضريبي ومطالب بفحص مصادر الأموال
لم تقتصر الاتهامات الواردة في البلاغات على طريقة جمع الأموال من المتابعين، بل امتدت إلى المطالبة بفحص الشبهة المتعلقة بالتهرب الضريبي.
وتتعلق هذه المطالبات بضرورة التحقق من حجم الإيرادات التي يحققها شاكر محظور من نشاطه عبر الإنترنت، وما إذا كانت جميع التعاملات المالية المرتبطة بهذا النشاط قد تم الإفصاح عنها وفقًا للقواعد القانونية والضريبية المعمول بها.
ومع التطور الكبير في اقتصاد صناعة المحتوى، أصبح تحقيق الأرباح من المنصات الرقمية نشاطًا يحتاج إلى تنظيم واضح، خاصة أن العوائد قد تأتي من مصادر متعددة، من بينها الإعلانات والهدايا الإلكترونية والاشتراكات والتعاونات التجارية.
ويعني ذلك أن فحص أي شبهة مالية يتطلب تحديد طبيعة النشاط، ومصادر الدخل، وقيمة الإيرادات الفعلية، ومدى الالتزام بالمتطلبات القانونية، بعيدًا عن التقديرات غير المؤكدة أو المعلومات المتداولة دون مستندات.
وطالب مقدمو البلاغات بالتحقق من المخالفات المزعومة واتخاذ الإجراءات القانونية اللازمة حال ثبوتها، بما يضمن التعامل مع الواقعة وفقًا للقانون.
مواقع التواصل الاجتماعي تترقب تطورات أزمة شاكر محظور
أعادت هذه البلاغات تسليط الضوء على ظاهرة تحقيق الأرباح من البث المباشر، خاصة مع انتشار المحتوى الذي يعتمد على تفاعل الجمهور وإرسال الهدايا الإلكترونية مقابل استمرار البث أو تقديم محتوى معين.
وتشهد منصات التواصل الاجتماعي توسعًا في أنشطة صناع المحتوى، وأصبح بعضهم يعتمد على هذه المنصات كمصدر أساسي للدخل، وهو ما يطرح تساؤلات حول آليات تنظيم الإيرادات الرقمية والالتزامات المرتبطة بها.
كما تبرز أهمية التفرقة بين تحقيق الأرباح بصورة مشروعة من خلال أدوات المنصات المتاحة، وبين أي ممارسات قد تخضع للمساءلة القانونية حال ثبوت مخالفتها للقواعد المنظمة.
وفي هذا السياق، تظل البلاغات المقدمة ضد شاكر محظور محل اهتمام، نظرًا لتعدد الاتهامات الواردة فيها، وارتباطها بأرقام مالية كبيرة تتطلب التحقق والتدقيق.
ماذا ينتظر شاكر محظور بعد تقديم البلاغات؟
تتمثل الخطوة الأساسية في فحص الوقائع الواردة بالبلاغات، والتحقق من مدى صحتها، ومراجعة المستندات والبيانات المتعلقة بمصادر الأموال والتحويلات والهدايا الإلكترونية.
كما أن تحديد وجود أي مخالفة ضريبية من عدمه يتطلب الرجوع إلى البيانات المالية المختصة، وفحص الإيرادات التي تحققت من النشاط الإلكتروني، ومدى الالتزام بالإجراءات القانونية المطلوبة.
ولا يمكن اعتبار مجرد تقديم البلاغات دليلًا على إدانة صاحب الشأن، إذ إن الاتهامات تظل في إطار الادعاءات إلى أن تنتهي الجهات المختصة من فحصها وتتضح نتائج الإجراءات القانونية.
وتبقى واقعة بلاغات ضد شاكر محظور واحدة من أبرز القضايا المثيرة للجدل المرتبطة بصناع المحتوى خلال الفترة الحالية، خاصة مع الحديث عن الهدايا الإلكترونية والمبالغ المالية الكبيرة وشبهة التهرب الضريبي.
وفي انتظار ما تسفر عنه الإجراءات القانونية، تظل الأنظار متجهة إلى تطورات البلاغات الستة، وما إذا كانت عمليات الفحص ستكشف عن مخالفات فعلية أم تنتهي إلى عدم ثبوت الاتهامات المتداولة.
زورونا على صفحة الفيسبوك 👇
https://www.facebook.com/share/1D4HTksdYM/